Beleggen in zorgvastgoed: in gesprek met Yvonne Goeseije van Domivest
 Arjen Hoek · 2 november 2026 · 8 min lezen
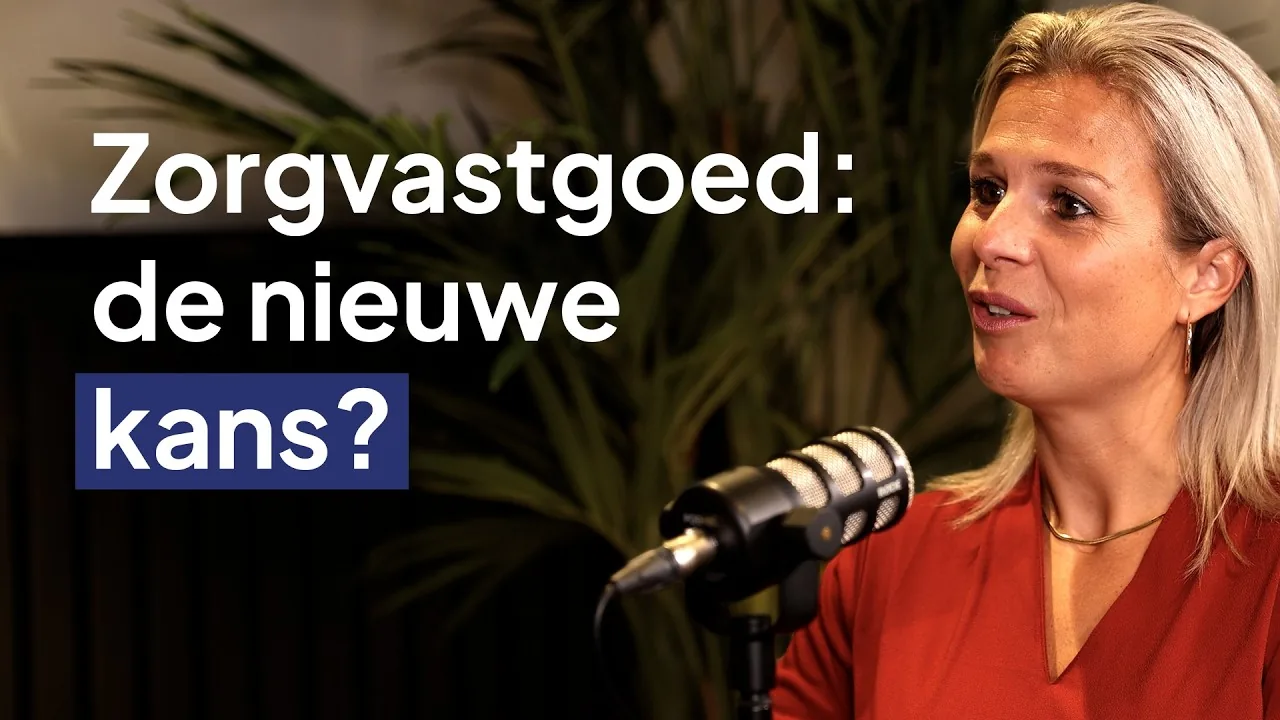
Beleggers zoeken naar vastgoed buiten de gereguleerde middenhuur, en zorgvastgoed is een van de categorieën die steeds vaker op tafel komt. Hoe financier je dat, en wat wil een financier van de zorgaanbieder weten? In de nieuwste aflevering van de Financieren.nl Podcast praat Arjen Hoek met Yvonne Goeseije, accountmanager bij Domivest, over zorgvastgoed, het bouwdepot en de uitpondfinanciering die Domivest net heeft gelanceerd.
“We hebben al best wel veel dementerende ouderen in ons land, en daar zijn op dit moment al 20.000 plekken tekort voor.”
Yvonne Goeseije
Negen jaar Domivest
Domivest bestaat sinds 2017 en was volgens Yvonne de eerste niet-bancaire financier voor buy-to-let in Nederland. Zelf werkt ze er bijna vijf jaar als accountmanager en onderhoudt ze het contact met de intermediairs. Dat is ook de enige route naar een lening: Domivest werkt uitsluitend via tussenpersonen.
Het geld dat Domivest uitleent, komt van een aantal grote Europese banken. Heeft Domivest daarmee een paar honderd miljoen aan leningen verstrekt, dan wordt die portefeuille gesecuritiseerd: in delen verkocht op de kapitaalmarkt. Daarna kan Domivest opnieuw bij de banken lenen. Zo is er volgens Yvonne altijd genoeg geld beschikbaar om uit te lenen.
Begonnen met vooral appartementen in de grote steden, financiert Domivest inmiddels ook hele complexen, kamerverhuurpanden, combinatiepanden en zorgvastgoed. Volledig commerciële panden doet Domivest niet. “Onze expertise ligt gewoon op het gebied van wonen,” zegt Yvonne. Commercieel vastgoed vraagt een heel andere waardering en een andere kijk op de huur.
Op zoek naar de beste financiering voor jouw vastgoed?
Doe de gratis Quickscan, vergelijk meer dan 50 partijen en ontdek wat er mogelijk is!
De verhuurhypotheek: 80% van de getaxeerde waarde
De basis is de verhuurhypotheek. Domivest financiert tot 80% van de getaxeerde waarde, volledig aflossingsvrij, met een looptijd van 30 jaar. De rentevaste periode kies je zelf, van drie maanden variabel tot tien jaar vast. De doelgroep is de professionele belegger, vaak met drie of meer panden, maar ook wie met zijn eerste beleggingspand begint, is welkom.
Het voordeel van financieren op de getaxeerde waarde zie je bij een goede aankoop. Koop je onder de taxatiewaarde en is dat goed uit te leggen, dan rekent Domivest toch met die taxatiewaarde. Je hoeft dan relatief weinig eigen geld in te brengen.
Het bouwdepot: waarde creëren en meteen verzilveren
Veel beleggers kopen rond de taxatiewaarde en maken daarna waarde door te verbouwen. Daarvoor heeft Domivest een lening met bouwdepot. De berekening gaat in drie stappen:
- de taxateur bepaalt de waarde vóór de verbouwing, en daarop keert Domivest direct 80% uit;
- de kosten van de verbouwing gaan in het bouwdepot;
- de taxateur bepaalt ook de waarde ná de verbouwing, en over die waarde financiert Domivest in totaal 80%.
Wordt het pand door de verbouwing meer waard dan je erin stopt, dan zit die extra waarde ook in het depot. Is de verbouwing klaar en bevestigt de taxateur dat de waarde is gehaald, dan keert Domivest dat bedrag uit. Je hebt dan meteen weer middelen voor een volgende investering.
Het bouwdepot mag maximaal 50% zijn van de waarde na verbouwing. Nieuwbouw financiert Domivest niet: de muren moeten er staan. Binnen die grenzen kan er veel, van kleine verduurzaming tot het splitsen van een woning, het optoppen van een pand, een kantoor ombouwen tot studio's of de commerciële ruimte in een combinatiepand ombouwen tot woning. Verduurzamen loont onder de Wet betaalbare huur extra, omdat het energielabel zwaar meetelt in het puntenstelsel.
Een vergunning hoeft bij de aankoop nog niet rond te zijn, een woonbestemming op het pand wel. Domivest zet het bouwdepot dan op slot tot de vergunning onherroepelijk is. Komt die vergunning er niet, dan wordt het depotbedrag afgelost en blijft de lening op de eerste uitkering staan.
Waar het misgaat bij een verbouwing
Bij grotere verbouwingen, of als er meerdere tegelijk lopen, kijkt Domivest strenger. Yvonne ziet dat beleggers soms te veel hooi op hun vork nemen. Een verbouwing loopt uit, materialen worden duurder, er start al een tweede project en al die tijd komt er geen huur binnen. Dan dreigt het moment dat je de lasten niet meer kunt betalen.
Haar tip: zorg dat je genoeg expertise om je heen hebt, niet alleen voor de financiering, maar ook voor de waardering, de exploitatie en de verbouwing zelf.
Zorgvastgoed: woonzorg, ook in een combinatiepand
Bij zorgvastgoed gaat het om woonzorg: mensen die ergens langdurig wonen en daarbij zorg nodig hebben. Denk aan begeleid wonen, dementerende ouderen en mensen met een lichamelijke of verstandelijke beperking. Het pand mag ook een combinatie zijn, bijvoorbeeld met een fysiotherapiepraktijk of een klein kantoor erbij. Moet er nog verbouwd of getransformeerd worden, dan kan dat ook hier met een bouwdepot.
Banken zien zorgvastgoed vaak als commercieel vastgoed. Daar krijg je dan bijvoorbeeld een lening voor vijf jaar tegen commerciële tarieven. Bij Domivest ligt het tarief volgens Yvonne ongeveer een kwart procent boven dat van de gewone verhuurhypotheek. De looptijd hangt af van de duur van het huurcontract met de zorgaanbieder. Die is korter dan bij buy-to-let, maar vaak langer dan bij een grootbank, zodat je langer zekerheid hebt over je financiering. Meer over deze vorm van financieren lees je op onze pagina over zorgvastgoed financieren.
Waarom zorgvastgoed interessant is
De vraag naar zorgplekken blijft groeien, en alleen al voor dementerende ouderen is er volgens Yvonne een tekort van zo'n 20.000 plekken. Daarnaast kan een zorgpand een hogere waardering hebben.
“Je neemt niet alleen de waardering van stenen mee, maar ook van de exploitatie.”
Ook de zekerheid speelt mee. Gaat een zorgaanbieder failliet, dan moet de zorg voor de bewoners doorgaan. Volgens Yvonne komen de regionale zorgkantoren dan met een oplossing, meestal een andere zorgaanbieder in de buurt die de zorg overneemt, want elders zijn de plekken er simpelweg niet. Dat maakt het risico op betalingsproblemen relatief klein, zeker vergeleken met ander commercieel vastgoed.
Wat Domivest van de zorgaanbieder wil zien
Bij een zorgpand beoordeelt Domivest niet alleen de aanvrager, maar ook de huurder. Die moet ervaring hebben en financieel gezond zijn. Domivest laat de jaarcijfers van het liefst de afgelopen drie jaar bekijken, om te zien of een kleine tegenvaller kan worden opgevangen. Harde normen zijn er niet: het algemene beeld moet kloppen. Arjen vindt dat juist goed nieuws voor de belegger: wie een huurcontract van tien of vijftien jaar aangaat, wil zelf ook weten hoe sterk die huurder is.
Voor de taxatie werkt Domivest met een vaste lijst taxateurs. Voor zorgvastgoed is daaruit een selectie gemaakt van taxateurs die ervaring hebben met deze panden, omdat de waardering ingewikkelder is dan bij een gewone verhuurwoning.
Nieuw: de uitpondfinanciering
Domivest heeft net een uitpondfinanciering gelanceerd, voor beleggers die appartementen verkopen zodra ze leeg komen, omdat ze leeg meer opbrengen dan verhuurd. Zulke beleggers willen geen hoge kosten betalen als ze de lening deels of helemaal aflossen.
Het product is een verhuurhypotheek met 0,3% hogere rente. Daar staat tegenover dat je bij verkoop, ook in delen, geen aflossingsvergoeding en geen kosten voor het vrijgeven van een appartement uit de hypotheek betaalt. Domivest richt zich daarmee vooral op financieringen vanaf € 2,5 miljoen. Daaronder is het product ook beschikbaar, met andere voorwaarden. Volgens Yvonne pakt dat in de praktijk gunstiger uit dan een anti-speculatiebeding met deelroyementskosten.
Besluit je later toch om het pand aan te houden, dan kun je de lening gewoon laten lopen: het is een lening van 30 jaar. Je blijft dan wel de hogere rente betalen. Overstappen naar een gewone verhuurhypotheek betekent herfinancieren, bijvoorbeeld aan het einde van de rentevaste periode.
Lang geld als alternatief voor een kortlopende financiering
Wie koopt, verbouwt en verkoopt, kiest vaak voor een kortlopende bridgefinanciering. Yvonne nodigt die beleggers uit om ook naar de lening met bouwdepot te kijken. Die geeft de flexibiliteit om het pand toch te houden als je de juiste prijs niet krijgt.
Bij een lening met bouwdepot geldt de eerste drie jaar een aflossingsvergoeding van 3%. Zet die vergoeding plus de rente van Domivest naast de rente van een kortlopende financier. Duurt de verbouwing ongeveer een jaar of langer, dan kan Domivest volgens Yvonne voordeliger uitkomen, en hoe langer het duurt, hoe groter dat verschil.
Duurzaamheidskorting, variabele rente en rentezekerheid
Een goed energielabel levert rentekorting op. Volgens Yvonne begint die bij label B met 0,10% en loopt hij op tot 0,35% bij label A++++. Verduurzaam je met een bouwdepot, dan profiteer je van het nieuwe label zodra de verbouwing klaar is en het label is geregistreerd. Vanaf dat moment geldt de korting.
Omdat de vaste rente door de politieke en economische onrust schommelt, terwijl het Euribor-tarief vrij stabiel is, heeft Domivest de variabele rente scherper gemaakt. Veel klanten kiezen daar nu voor, met de mogelijkheid om de rente later alsnog vast te zetten. Wat je ook kiest: vanaf de aanvraag staat de rente 60 dagen vast, de tijd die er normaal tot de notaris zit.
De rol van de intermediair
Omdat een klant alleen via een intermediair bij Domivest terechtkan, is die rol groot. Domivest wil dat beleggers goed worden geadviseerd, zodat ze een financiering krijgen die bij hen past. Een goed voorbereid dossier zorgt voor een soepele afhandeling. Domivest financiert zowel kleine als grote bedragen: één klant kan inmiddels zeker € 19 miljoen lenen, en een klant van het eerste uur zit al boven de € 25 miljoen. De kleinere leningen blijven welkom, omdat ze de portefeuille spreiden en dat helpt bij de securitisatie.
Het advies van Yvonne
Haar advies aan beleggers sluit aan op alles wat ze eerder in het gesprek zei: verzamel een goed team om je heen. Een adviseur voor je financiering, een goede aannemer en mensen die verstand hebben van waardering en exploitatie, zodat je in elke fase van een project op de juiste kennis kunt terugvallen.
Benieuwd naar het volledige gesprek over zorgvastgoed, het bouwdepot en de uitpondfinanciering van Domivest?
Bekijk de volledige aflevering op YouTube of luister via Spotify.
Dit artikel is een weergave van het gesprek in de podcast en geen financieel, fiscaal of juridisch advies. Tarieven en voorwaarden van Domivest kunnen wijzigen; wij rekenen de actuele voorwaarden graag met je door.