Nieuw: de Uitpondfinanciering van Nestr, nu beschikbaar via Financieren.nl
 Arjen Hoek · 5 november 2026 · 2 min lezen
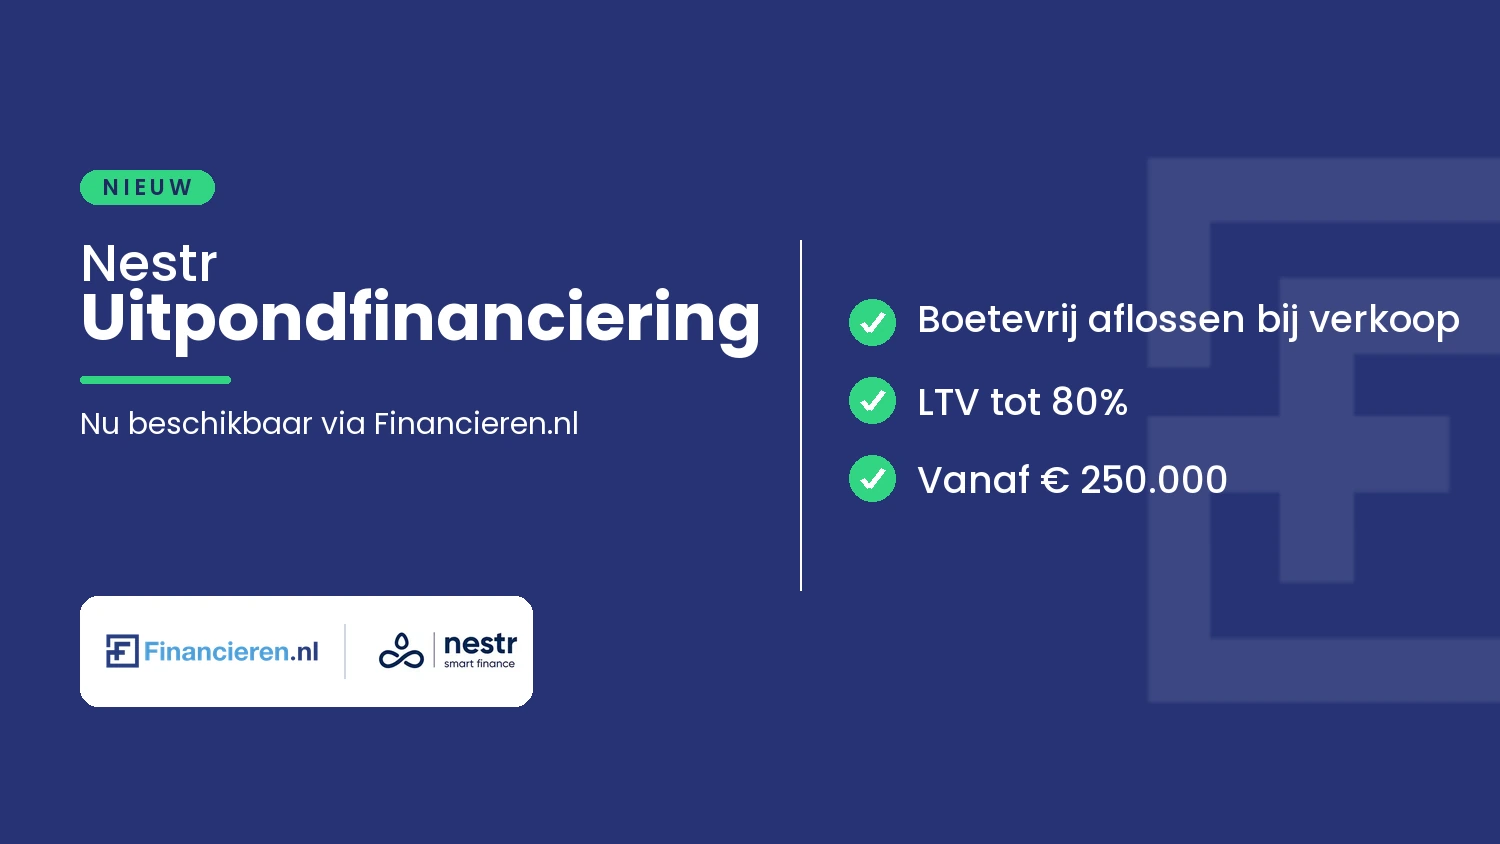
De buy-to-let markt is de laatste jaren flink veranderd, en veel beleggers ponden hun verhuurde vastgoed uit. Nestr speelt daarop in met een nieuw product: de Uitpondfinanciering. Speciaal voor beleggers die hun verhuurde woningen bij een huurmutatie los willen verkopen, met de ruimte om boetevrij af te lossen zodra een pand verkocht is.
Waarom een financiering speciaal voor uitponden?
De regels rond verhuurd vastgoed zijn de afgelopen jaren flink aangescherpt, van de Wet betaalbare huur tot de hogere overdrachtsbelasting en de druk in box 3. Daardoor kiezen steeds meer beleggers ervoor om verhuurde woningen te verkopen zodra ze leegkomen. Sommigen kopen verhuurd vastgoed zelfs met precies dat plan: aanhouden zolang het loont en uitponden zodra een huurder vertrekt. Een reguliere verhuurhypotheek past daar niet altijd bij, want die rekent bij vervroegd aflossen vaak een boete. De Uitpondfinanciering van Nestr is op dit scenario gebouwd.
Wat is uitponden eigenlijk?
Uitponden betekent dat je een verhuurde woning per stuk in de vrije verkoop brengt zodra die leegkomt, in plaats van je portefeuille als geheel als belegging door te verkopen. Een lege woning levert doorgaans meer op dan een verhuurde, dus bij elke huurmutatie verzilver je een stukje van je portefeuille tegen een hogere prijs. Het lastige is het tempo: je weet nooit precies wanneer een huurder vertrekt, dus je financiering moet meebewegen met dat onvoorspelbare ritme.
De voorwaarden op een rij
Nestr heeft de belangrijkste voorwaarden zo neergezet:
- Hoofdsom: minimaal € 250.000 en maximaal € 7.000.000
- LTV: maximaal 80%
- Rente: een opslag van 0,20% op het standaardtarief voor verhuurde woningen
- Afsluitfee: 0,50%, ingehouden op de hoofdsom bij het passeren
- Hypothecaire inschrijving: maximaal 100% van de hoofdsom
- Leegstand: maximaal 20% van de objecten mag leegstaan
Voor wie is de Uitpondfinanciering bedoeld?
Dit is geen product voor wie net begint. Nestr vraagt aantoonbare ervaring: je bezit minimaal 5 verhuurde objecten, of je hebt de afgelopen 3 jaar 5 objecten succesvol aangekocht, ontwikkeld en verkocht. Daarmee richt Nestr zich op beleggers die het uitponden al kennen en die een portefeuille van enige omvang beheren.
Boetevrij aflossen, met één voorwaarde
Het hart van de Uitpondfinanciering zit in de aflosregels. Verkoop je een onderpand, dan los je volledig boetevrij af. Wel kijkt Nestr naar het moment van verkopen:
- Binnen 24 maanden na passeren: de volledige netto verkoopopbrengst gaat naar het verlagen van de hoofdsom.
- Vanaf 25 maanden: je lost zoveel af dat de LTV maximaal gelijk blijft, dus de verhouding tussen lening en waarde loopt niet op.
Zo blijft de financiering in balans terwijl jij je portefeuille stap voor stap afbouwt.
Benieuwd of de Uitpondfinanciering bij je past?
Wij bemiddelen onafhankelijk en vergelijken Nestr met meer dan vijftig financiers, zodat je zeker weet dat je de juiste financiering kiest voor jouw uitpondplan. Bekijk ook de Nestr-aanbiederpagina of doe meteen de gratis quickscan, dan kijken we samen naar de mogelijkheden.
De voorwaarden hierboven komen van Nestr en kunnen wijzigen. De meest recente productkaart vind je op nestr.nl/downloads.
Op zoek naar de beste financiering voor jouw vastgoed?
Doe de gratis Quickscan, vergelijk meer dan 50 partijen en ontdek wat er mogelijk is!